 E-mail: info@gem-cablesolution.com
 Address: No.8 Yuefeng Rd, High Tech Zone, Dongtai, Jiangsu, Kina | No.109 Qilin East Rd, Daning, Humen, Dongguan, Guangdong, China.
 English
 中文简体




Den globala tråd- och kabelindustrin: storlek och skala
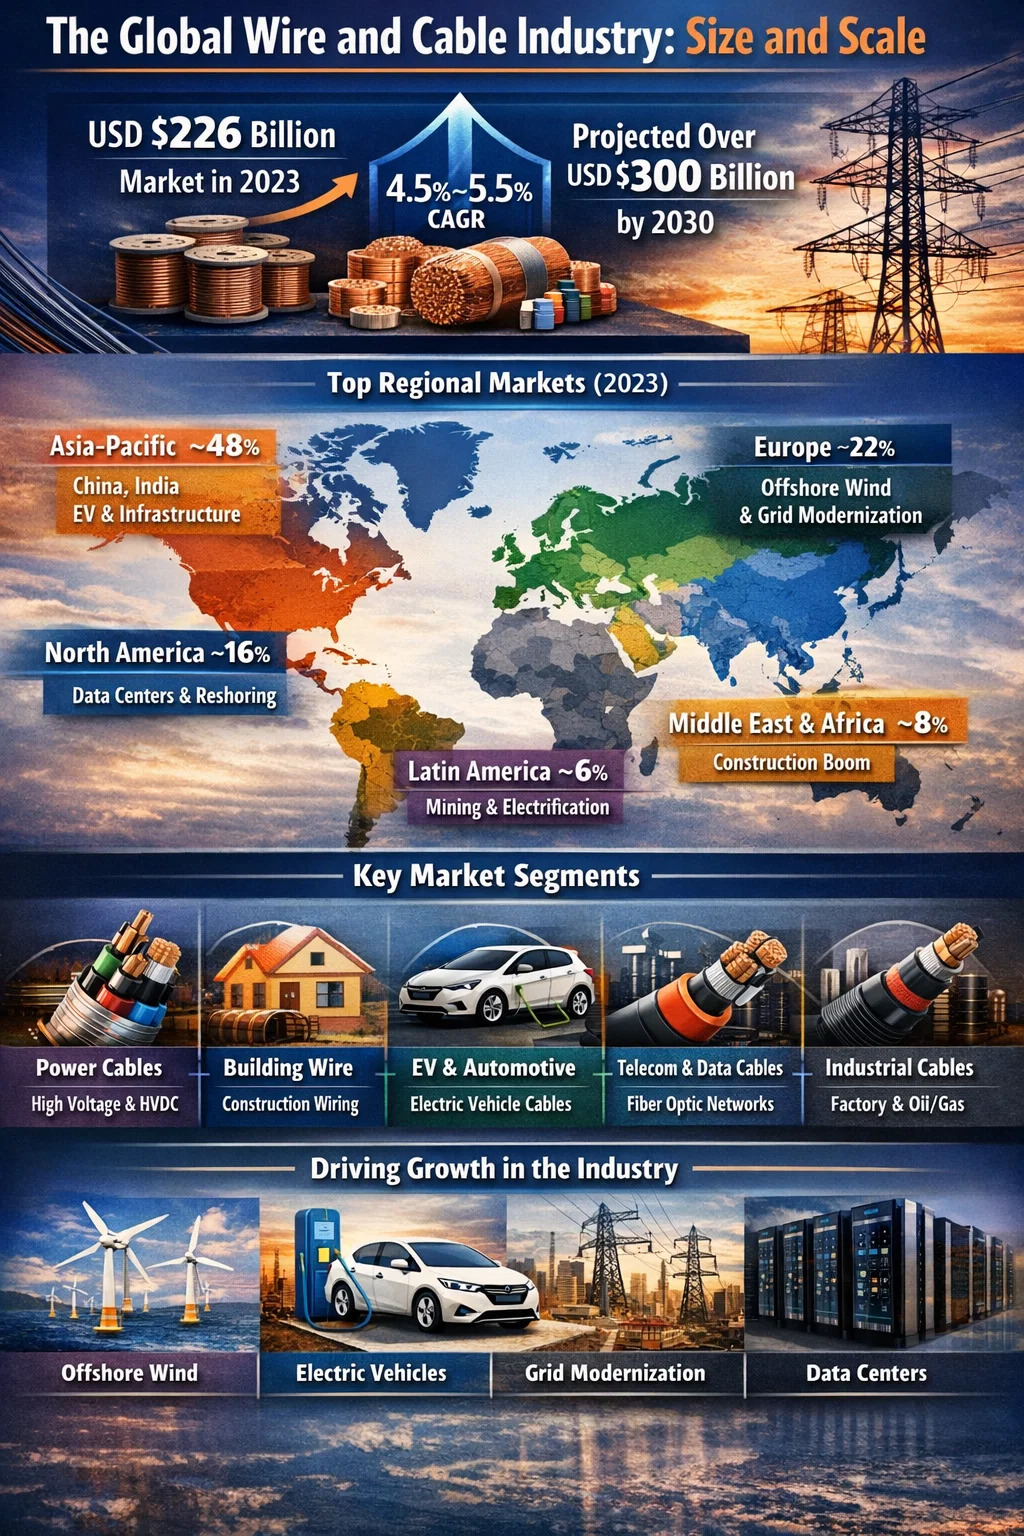
Tråd- och kabelindustrin är en av de största tillverkningssektorerna i världen. Den globala tråd- och kabelmarknaden värderades till cirka 226 miljarder USD 2023 , och analytiker räknar med att den kommer att överstiga 300 miljarder USD till 2030, och växa med en sammansatt årlig tillväxttakt (CAGR) på cirka 4,5 % till 5,5 % beroende på segment. Denna skala gör branschen jämförbar i intäkter med den globala halvledarutrustningssektorn och betydligt större än många andra välkända tillverkningsindustrier.
För att uttrycka det i fysiska termer, producerar industrin hundratals miljoner kilometer tråd och kabel årligen. En enda storskalig tråd- och kabelsträngsprutningslinje som går i 1 000 meter per minut på en liten produkt kan producera över 500 000 kilometer isolerad tråd på ett enda år. Den stora mängden material som bearbetas - koppar, aluminium, PVC, XLPE, PE, LSZH-föreningar - är häpnadsväckande. Enbart kopparförbrukningen inom tråd- och kabelindustrin representerar ungefär 60 % till 65 % av den totala globala efterfrågan på raffinerad koppar , som 2023 uppgick till cirka 15 miljoner ton av en global totalsumma på cirka 25 miljoner ton.
Regional uppdelning: Vilka marknader dominerar
Tråd- och kabelindustrin är inte jämnt fördelad globalt. Produktion och konsumtion är starkt koncentrerad till ett litet antal regioner, med Asien-Stillahavsområdet som leder med god marginal.
| Region | Beräknad marknadsandel (2023) | Key Growth Driver | Beräknad CAGR (2024–2030) |
|---|---|---|---|
| Asien-Stillahavsområdet | ~48 % | Kinas infrastruktur, Indien urbanisering, EV-tillverkning | 5,5 % – 6,5 % |
| Europa | ~22 % | Offshore vind, nätmodernisering, EV adoption | 4,0 % – 5,0 % |
| Nordamerika | ~16 % | Nätinvesteringar, datacenter, återställande av tillverkning | 4,0 % – 4,8 % |
| Mellanöstern & Afrika | ~8 % | Byggboom, utbyggnad av kraftinfrastruktur | 5,0 % – 6,0 % |
| Latinamerika | ~6 % | Elektrifieringsprojekt, gruvindustrikablar | 3,5 % – 4,5 % |
Enbart Kina står för ungefär 35 % av den globala tråd- och kabelproduktionen , driven av dess massiva kraftnätsutbyggnadsprogram, fastighets- och infrastrukturkonstruktion och dess position som världens största elbilsmarknad. Kinesiska tråd- och kabeltillverkare – ledda av företag som Hengtong Group, Zhongtian Technology och Baosheng Science and Technology – har skalat snabbt och konkurrerar nu globalt, inklusive om undervattenskabelprojekt i Sydostasien och Afrika.
I Europa definieras marknaden av högspecifika produkter för havsbaserad vindkraft, högspänningslikströmsöverföring (HVDC) och brandsäkra byggkablar enligt EU:s byggproduktförordning. Europeiska kabeltillverkare som Prysmian (Italien), Nexans (Frankrike) och NKT (Danmark/Tyskland) har investerat kraftigt i kapacitet för undervattenskablar och driver tråd- och kabelextruderlinjer som kan producera kablar vid spänningar upp till 525kV HVDC.
Segment-för-segment-uppdelning av tråd- och kabelmarknaden
Tråd- och kabelindustrin är inte en enda homogen marknad. Det är uppdelat i flera distinkta segment, var och en med sin egen dynamik, teknologikrav och tillväxttakt. Att förstå dessa segment är viktigt för alla som utvärderar vart efterfrågan på tråd- och kabelextruderutrustning är på väg.
Strömkablar (överföring och distribution)
Detta är det största enskilda segmentet, som står för ungefär 35 % till 40 % av den totala tråd- och kabelmarknaden i värde . Kraftkablar transporterar elektricitet från produktionskällor till slutkonsumenter genom transmissionsnät (som arbetar vid 66kV till 500kV och högre) och distributionsnät (vanligtvis 1kV till 33kV). Den globala strävan att ersätta åldrande luftledningar med jordkablar, ansluta havsbaserade vindkraftsparker och utöka HVDC-förbindelser mellan länder upprätthåller en stark efterfrågan. Prysmians orderstock för högspännings- och undervattenskablar översteg 15 miljarder euro de senaste åren, vilket illustrerar hur långt efterfrågan ligger i förhållande till installerad produktionskapacitet.
Bygga ledningar och ledningssystem
Byggtråd – de PVC- eller XLPE-isolerade ledarna som används i bostads- och kommersiella byggnader – är segmentet med den största volymen av den totala kabellängden som produceras. Detta segment är starkt kopplat till byggverksamheten. Bara i USA överstiger marknaden för byggtråd 10 miljarder USD årligen. Produkter som THHN/THWN (klassad till 90°C i våta miljöer), NM-B (Romex) och pansarkabel (MC-kabel) produceras på höghastighets enskruvstråd och kabelsträngsprutningslinjer som kan köras i hastigheter över 500 meter per minut.
Automotive och EV Wire
Fordonstrådssegmentet växer snabbare än nästan alla andra. Traditionell billedning – tunnväggig PVC- eller XLPE-isolerade kopparledare buntade i ledningsnät – förstärks med högspänningskablar för batteridrivna elfordon. Dessa HV-kablar arbetar vid 400V till 800V DC, kräver specialiserade skärmnings- och isoleringssystem och måste uppfylla krävande termiska och mekaniska prestandastandarder. Den globala marknaden för kablage för fordon värderades till över 50 miljarder USD 2023, och en betydande del av den tillväxten går direkt tillbaka till ökat trådinnehåll per fordon som drivs av elektrifiering.
Telekom och datakablar
Detta segment inkluderar fiberoptiska kablar, strukturerade kablar (Cat 6, Cat 6A, Cat 8 för datacenter), koaxialkablar och LAN-kablar. Globala fiberoptiska kablar har accelererat kraftigt , som drivs av FTTH-program (fiber to the home) i Asien och Europa, och av hyperskalig konstruktion av datacenter över hela världen. Enbart US Broadband Equity, Access, and Deployment (BEAD)-programmet anslog 42,5 miljarder USD för bredbandsexpansion, varav en betydande del finansierar utbyggnaden av fiberkabel. Tråd- och kabelextruderlinjer för fiberoptisk sekundär beläggning och produktion av buffertrör måste uppnå extremt snäva dimensionella toleranser - typiskt ±0,005 mm - vid linjehastigheter upp till 300 meter per minut.
Industri- och instrumentkablar
Industrikablar för fabriker, olje- och gasplattformar, gruvdrift och processanläggningar utgör ett högt specialiserat och värdefullt segment. Dessa kablar inkluderar trånkablar, instrumentkablar, termoelementförlängningskablar, VFD-kablar (variable frequency drive) och explosionssäkra kablar för farliga platser. Marginalerna i detta segment är avsevärt högre än för råvarubyggnadstråd, och tråd- och kabelextruderkonfigurationerna som används här innehåller ofta flera korshuvuden för applicering av skärmar, fyllmedel och yttermantel i flera omgångar.
Vad driver tillväxten inom tråd- och kabelindustrin
Branschens tillväxtbana under det kommande decenniet formas av flera strukturella krafter som skiljer sig fundamentalt från den typiska byggcykeldrivna efterfrågan från det förflutna.
Energiomställning och havsvind
Skiftet från fossila bränslen till förnybar energi är kanske den enskilt mest kraftfulla drivkraften inom tråd- och kabelindustrin idag. Bara vindkraft till havs kräver enorma mängder kabel. En typisk 1 GW vindkraftspark kräver cirka 600 till 800 kilometer inter-array-kablar (33kV) och 100 till 200 kilometer exportkabel (132kV till 400kV). Europa har för närvarande över 30 GW havsvindkapacitet installerad och har mål som överstiger 300 GW år 2050. Varje gigawatt havsbaserad vindkapacitet förbrukar ungefär 1 000 ton kabelisoleringsmassa som bearbetas genom specialiserade tråd- och kabelextrudersystem.
Elfordon penetration
Användningen av elbilar omformar bilsegmentet dramatiskt. Utöver själva fordonet kräver laddningsinfrastruktur betydande kabelinvesteringar. En enkel DC-snabbladdningsstation med en effekt på 150kW till 350kW kräver tjocka, flexibla, vätskekylda kablar som skulle ha betraktats som exotiska specialprodukter för bara fem år sedan. När den globala försäljningen av elbilar närmar sig tiotals miljoner enheter per år, växer efterfrågan på högpresterande tråd och kabel – och extruderingskapaciteten för att producera den – med tvåsiffriga takter årligen i denna nisch.
Global Grid Modernization
En stor del av världens infrastruktur för elektrisk överföring byggdes på 1960- och 1970-talen och är nu vid eller bortom sin designlivslängd. International Energy Agency (IEA) uppskattar det globala nätinvesteringar måste nå 600 miljarder USD per år till 2030 för att stödja energiomställningen — mer än dubbla nuvarande årliga investeringsnivåer. En betydande del av denna investering är i kabel: underjordiska distributionskablar som ersätter luftledningar, nya överföringskorridorer och gränsöverskridande sammankopplingar.
Datacenter och digital infrastruktur
Hyperscale datacenter som byggs för att stödja AI-arbetsbelastningar och molnberäkningar förbrukar extraordinära mängder ström- och signalkablar. En enda stor datacenteranläggning kan kräva miljontals meter strukturerad kablage, tusentals meter medelspänningskabel för inkommande strömförsörjning och betydande längder fiberoptisk kabel för intern och extern anslutning. Med över 300 hyperskala datacenter som för närvarande är under uppbyggnad globalt, lägger detta segment enbart till betydande volym till efterfrågan på tråd och kabel.
Urbanisering på tillväxtmarknader
I Indien, Sydostasien, Afrika och Mellanöstern skapar den snabba urbaniseringen en fortsatt baslinjeefterfrågan på byggnadsledningar, distributionskablar och telekomkablar. Bara Indiens tråd- och kabelmarknad värderades till cirka 15 miljarder USD 2023 och förväntas växa med över 10 % CAGR fram till 2030, drivet av regeringens ambitiösa elektrifieringsprogram, initiativ för smarta städer och växande tillverkningssektor. Detta har utlöst en våg av investeringar i tråd- och kabelextruderutrustning av indiska tillverkare som vill utöka kapaciteten och uppgradera från äldre maskiner till högre hastighet, mer exakt modern utrustning.
Den Extruder för tråd och kabel Marknad inom den bredare branschen
Marknaden för tråd- och kabelextruder – maskiner som används för att applicera isolering och mantel på ledare – är en betydande delmängd av den bredare marknaden för tråd- och kabelutrustning. Den globala marknaden för tråd- och kabelmaskiner (inklusive inte bara extruderare utan även strandningsmaskiner, armeringslinjer, testutrustning och trumupprullare) värderades till ca. 4 till 5 miljarder USD årligen . Av detta utgör extruderingsutrustning den största enskilda utrustningskategorin.
Efterfrågan på tråd- och kabelextrudersystem följer noga investeringstrender inom kabeltillverkningsindustrin. När efterfrågan på kabel ökar – som den har gjort sedan 2021 på grund av investeringar i vindkraft till havs, elbilar och elnät – svarar kabeltillverkarna genom att beställa nya extruderingslinjer. Ledtiderna för avancerade tråd- och kabelextruderlinjer från europeiska tillverkare som Maillefer (Nextrom), Troester och Rosendahl har i vissa fall utökats till 18 till 24 månader på grund av stark orderingång.
Tillverkare av nyckeltråd och kabelextruder och deras fokusområden
- Maillefer (Nextrom, Finland/Schweiz): Specialiserat på högspänningskabelsträngsprutningslinjer, fiberoptisk produktionsutrustning och tvärbindningssystem. Deras CV-rörteknologi för XLPE-isolering anses allmänt vara branschledande.
- Troester (Tyskland): Känd för enkel- och trippelsamextruderingshuvuden med hög precision för mellan- och högspänningskablar, såväl som vulkaniseringslinjer för gummikablar för gruv- och industriapplikationer.
- Rosendahl Nextrom (Österrike): Tillhandahåller kompletta tråd- och kabelsträngsprutningslinjer inklusive pay-off, extruder, kylning, mätning och upptagningssystem integrerade med digital processkontroll. Stark i både koppartrådsisolering och fiberoptisk sekundärbeläggning.
- Davis-Standard (USA): En ledande nordamerikansk leverantör av tråd- och kabelextrudersystem för byggnadstråd, anslutningstråd och koaxialkabelapplikationer, med en stark installerad bas bland amerikanska och latinamerikanska kabeltillverkare.
- Kinesiska tillverkare (Dalian Rubber & Plastics Machinery, Zhoushan Jwell): Tävla aggressivt på pris i mellansegmentet och levererar tråd- och kabelextrudermaskiner till tillverkare i Asien, Mellanöstern och Afrika som behöver pålitlig prestanda till lägre kapitalkostnad än europeiska alternativ.
Valet av leverantör av tråd- och kabelextruder speglar ofta den produkttyp och kvalitetsnivå som kabeltillverkaren siktar på. Tillverkare av råvarubyggnadstråd kan välja kinesiskt tillverkade extruderare för att minimera kapitalutgifterna, medan tillverkare av undervattenskablar, högspänningskablar för fordon eller flygtråd alltid investerar i europeisk eller japansk utrustning för att uppnå den processstabilitet och dokumentationsspårbarhet som krävs av deras kunder.
Råmaterialförsörjning: koppar, aluminium och polymerföreningar
Tråd- och kabelindustrin är djupt beroende av tillgång och prissättning av viktiga råvaror. Koppar- och aluminiumledare kostar vanligtvis 50 % till 70 % av den totala kostnaden för en färdig kabel , vilket innebär att prissvängningar på råvaror har en överdriven inverkan på industrins intäkter och marginaler.
Kopparberoende och prisvolatilitet
Koppar är det föredragna ledarmaterialet för de flesta tråd- och kabelapplikationer på grund av dess överlägsna konduktivitet (cirka 58 MS/m mot aluminiums 37 MS/m). Kopparpriserna är dock mycket volatila och sträcker sig från cirka 6 000 USD per metriskt ton under 2020 års låga nivåer till över 10 000 USD per metriskt ton under perioder med hög efterfrågan. Denna volatilitet överförs till kabelpriser, vilket gör branschens intäktssiffror känsliga för råvarucykler på ett sätt som förvränger enkla jämförelser från år till år. Många stora kabeltillverkare säkrar kopparexponering genom terminskontrakt och upprätthåller kontrakt med kunder som inkluderar kopparprisjusteringsklausuler.
Tillförsel av polymerförening
Isolerings- och mantelmaterialen som bearbetas genom tråd- och kabelextrudersystem - PVC-blandningar, XLPE, PE, LSZH-föreningar - levereras av ett globalt nätverk av specialkompounderare. Större leverantörer inkluderar Borealis, Dow Chemical, Hanwha Solutions och Sinopec. Störningar i leveranskedjan, som upplevdes under 2020–2022, kan orsaka betydande produktionsförseningar och kostnadsökningar för kabeltillverkare. Den växande efterfrågan på LSZH-föreningar, driven av skärpta brandsäkerhetsregler över hela världen, har drivit blandare att investera i ny kapacitet för att hålla jämna steg.
Aluminium som kopparersättning
I segment där vikt och kostnad är kritiska - luftledningar, distributionskablar med stort tvärsnitt och byggnadstråd på vissa marknader - specificeras aluminiumledare istället för koppar. Aluminium är ungefär en tredjedel av kostnaden och en tredjedel av kopparvikten per längdenhet (dock med lägre konduktivitet per enhetstvärsnitt). Tråd- och kabelextruder- och formhuvudkonfigurationerna som används för aluminiumledare kräver justeringar jämfört med koppar, eftersom den mjukare aluminiumytan är mer mottaglig för repor och kräver olika tvärhuvudets förvärmningstemperaturer för att uppnå god vidhäftning av isoleringen.
Kapacitetsbegränsningar och investeringscykeln i kabeltillverkning
En av de viktigaste dynamiken som formar tråd- och kabelindustrin just nu är att efterfrågan inom viktiga tillväxtsegment – särskilt vindkraftskablar till havs, HVDC-kablar och EV-högspänningskablar – har överskridit produktionskapaciteten. Detta är inte en kortsiktig obalans. Att bygga en ny högspänningskabelfabrik eller avsevärt utöka en befintlig tar tre till fem år från investeringsbeslut till full produktion, och att driftsätta en ny tråd- och kabelsträngsprutningslinje för högspänningsprodukter är i sig en process på 12 till 24 månader.
Prysmian, Nexans, NKT och LS Cable har alla annonserat stora kapacitetsutbyggnadsprogram. Prysmian investerar över 1 miljard euro i nya och utökade anläggningar fram till 2027 specifikt för högspännings- och undervattenskablar. NKT bygger en ny fabrik i Tyskland med inriktning på vindkraftskablar till havs. Dessa investeringar inkluderar inte bara byggnader och infrastruktur utan även specialbyggda tråd- och kabelsträngsprutningslinjer som kan trippel samextrudera XLPE-system vid spänningar upp till 525 kV.
Orderstockar för högspänningskablar hos de främsta tillverkarna har i vissa fall uppgått till fyra till sex år , vilket innebär att kablar som beställs idag inte kan levereras förrän 2028 till 2030. Denna oöverträffade situation speglar både omfattningen av energiomställningsinvesteringarna och den strukturella svårigheten att snabbt skala upp en kapitalintensiv, tekniskt krävande tillverkningsprocess.
Sysselsättning och ekonomisk påverkan av tråd- och kabelindustrin
Tråd- och kabelindustrin sysselsätter hundratusentals människor över hela världen inom tillverkning, teknik, försäljning, installation och supportfunktioner. Bara i USA sysselsätter tråd- och kabeltillverkningssektorn ungefär 70 000 till 80 000 personer direkt , med många fler anställda i relaterade tråddragnings-, kopparstavar och sammansatta tillverkningsoperationer. I Europa inkluderar stora arbetsgivare Prysmian och Nexans, var och en sysselsätter mer än 25 000 personer globalt.
Den ekonomiska multiplikatoreffekten är betydande. En tråd- och kabelextruderlinje i produktion kräver operatörer, processingenjörer, kvalitetstekniker, underhållselektriker och mekaniker, logistikpersonal samt sälj- och kundtjänstteam. En medelstor kabelanläggning med 10 till 15 extruderingslinjer kan direkt sysselsätta 200 till 500 personer, med ytterligare indirekt sysselsättning i lokala leveranskedjor för kopparstavar, polymerblandningar, ståltrådspansar, kabeltrummor och förpackningsmaterial.
Återupprättandet av tråd- och kabeltillverkning – särskilt i USA och Europa – håller på att bli en politisk prioritet eftersom regeringar inser att inhemsk kabelproduktionskapacitet är strategiskt viktig för energiomställningen och nationell nätsäkerhet. Flera amerikanska kabeltillverkare har tillkännagett nya anläggningsinvesteringar eller expansioner uttryckligen med hänvisning till behovet av att förse inhemsk förnybar energi och nätmoderniseringsprojekt med lokalt tillverkad kabel, vilket minskar beroendet av import.
Tekniktrender Omformning av tråd- och kabeltillverkning
Utöver den råa volymtillväxten formas tråd- och kabelindustrin av tekniska förändringar som påverkar vilka produkter som tillverkas, hur de tillverkas och vilken utrustning som behövs för att tillverka dem.
Digitalisering av extruderingslinjer
Moderna tråd- och kabelextrudersystem integreras allt mer med digitala processtyrningsplattformar. OPC-UA-dataanslutning, inline röntgen- och lasermätning med återkoppling med sluten slinga och MES-integration gör att tillverkare kan spåra varje meter kabel som produceras med full processspårbarhet. Detta är inte bara en kvalitetsledningsfördel – det håller på att bli ett kommersiellt krav, särskilt för kablar avsedda för havsbaserad vindkraft eller kärnkraftsapplikationer där tillsynsmyndigheter kräver dokumenterade processregister under installationens livslängd.
Nya isoleringsmaterial och högre spänningskrav
Strävan mot högre transmissionsspänningar (för att minska resistiva förluster över långa avstånd) och utvecklingen av HVDC-teknik driver efterfrågan på nya isoleringsmaterial och mer exakta extruderingsprocesser. DC-XLPE – polyeten framtagen speciellt för HVDC-applikationer – kräver ultrarena bearbetningsförhållanden och extremt exakt väggtjocklekskontroll eftersom elektriska DC-fält interagerar med isolationsdefekter på ett annat sätt än AC-fält. Tråd- och kabelextrudersystemen som används för HVDC-kabelproduktion måste upprätthålla renhetsstandarder som närmar sig de för halvledartillverkning i vissa avseenden.
Återvinning och cirkulär ekonomi
Det regulatoriska trycket kring halogenfria och återvinningsbara kabelmaterial ökar globalt. EU:s ekodesignförordning och ramverk för utökat producentansvar börjar påverka kabeldesign och materialval. Detta skapar efterfrågan på nya sammansatta formuleringar som kan bearbetas på befintlig tråd- och kabelextruderutrustning samtidigt som de uppfyller både prestandastandarder och återvinningskrav vid uttjänt livslängd – en tekniskt utmanande kombination som driver betydande FoU-investeringar i hela leveranskedjan.
 Släkt Produkter








